経営
整体院の確定申告では、ベッドや超音波機器、テナント費用の経費計上でつまずく院が少なくありません。よくある7つの失敗と、節税につながる正しい処理を院長目線で解説します。
整体院・整骨院の経費は、家賃や消耗品のように毎月出ていくものと、施術ベッドや治療機器のように何年も使う「資産」に分かれます。確定申告の失敗の多くは、この2つを混同することから起こります。
国税庁のタックスアンサー(No.2100「減価償却のあらまし」)では、使用可能期間が1年以上で取得価額が10万円以上のものは、原則として購入した年に全額を経費にせず、耐用年数に応じて分割して計上すると定められています。「買った年に全部経費にすれば節税になる」と考えて一括計上すると、税務調査で修正を求められ、過少申告加算税(原則10%)や延滞税が上乗せされるおそれがあります。
逆に、正しく区分すれば使える特例もあります。以下の7つの失敗パターンを順に確認していきましょう。
もっとも多いのが、電動ベッドや高額な施術台を「消耗品費」として一括で計上してしまうケースです。個人事業の整体院では、取得価額(本体価格+送料・設置費用)によって処理が次のように変わります。
| 取得価額(1台あたり) | 処理方法 | 整体院での例 | 条件・注意点 |
|---|---|---|---|
| 10万円未満 | 消耗品費として全額その年の経費 | 折りたたみベッド、タオルウォーマー、施術用クッション | 白色・青色どちらでも可 |
| 10万円以上20万円未満 | 一括償却資産として3年で均等に経費化 | 中価格帯の施術ベッド、パソコン | 耐用年数に関係なく3分の1ずつ計上できる |
| 30万円未満(少額減価償却資産の特例) | 取得した年に全額経費 | 中型の電動ベッド、低周波治療器 | 青色申告者のみ。年間合計300万円が上限。適用期限・上限額は税制改正で見直されるため最新情報を確認 |
| 上記を超えるもの | 耐用年数に応じて減価償却 | 超音波治療器、高周波機器、ハイボルテージ機器 | 事業に使い始めた月から月割りで計上 |
ポイントは「1台あたりの金額」で判定することです。ベッド3台をまとめて45万円で購入しても、1台15万円なら一括償却資産として扱えます。一方で、セット販売で分割できない機器は合計額で判定されるため、見積書や請求書の内訳を必ず保管しておきましょう。
超音波治療器など数十万〜数百万円の機器は、減価償却の対象です。ここでの失敗は、償却の開始を「購入した日」にしてしまうことです。減価償却は「事業に使い始めた日(事業供用日)」から月割りで計算します。12月に購入して翌年2月から施術に使い始めた場合、その年の償却費はゼロです。
また、医療機器は区分ごとに耐用年数が定められており、電子装置を使う機器とそうでない機器で年数が異なります。機器ごとの耐用年数や定額法・定率法の選び方は、別記事「治療院の設備投資と減価償却の基礎知識」で詳しく解説しているので、高額機器を導入した年はあわせて確認してください。
テナントで開業した院で多いのが、契約時に支払った費用をすべて「地代家賃」にまとめてしまうミスです。実際には、それぞれ処理が異なります。
内装に300万円かけた院が、これを一括で経費にすると、初年度だけ大幅な赤字になり、翌年以降の利益が過大になります。税額が年によって大きくぶれ、国民健康保険料の負担にも影響するため注意が必要です。
自宅の一室で開業している院長は、家賃・電気代・通信費の一部を経費にできます。ただし、按分割合には客観的な根拠が必要です。家賃なら「施術室の床面積÷住居全体の床面積」、電気代なら「営業時間と使用機器」をもとに算出し、計算メモを残しておきましょう。根拠なく家賃の80%を経費にするといった処理は、否認されやすい典型例です。
保険施術を行う整骨院・接骨院で見落とされがちなのが、療養費の売上計上時期です。療養費は施術から入金まで2〜3ヶ月かかることが多く、「振り込まれた月の売上」として処理してしまうと、12月施術分が翌年の売上になりズレが生じます。原則は施術した月の売上として計上し、未入金分は売掛金として処理します。返戻・減額があった場合も、その内容を記録しておきましょう。
国税庁のタックスアンサー(No.2072)によると、青色申告特別控除は複式簿記で記帳し、e-Taxで申告(または優良な電子帳簿保存)すると最大65万円、紙で提出すると55万円、簡易な記帳では10万円です。所得税・住民税の合計税率が20%の院長なら、65万円控除だけで年間約13万円の差になります。
ところが「青色申告承認申請書」は、新規開業なら開業日から2ヶ月以内、既存の事業者なら適用を受けたい年の3月15日までに提出しなければなりません。家族に受付や経理を手伝ってもらう場合の「青色事業専従者給与に関する届出書」も同様です。届出を出さずに家族へ給与を払っても、原則として経費になりません。
2024年1月からは、電子帳簿保存法により、メールやWebで受け取った請求書・領収書(電子取引データ)を電子のまま保存することが義務化されています。予約システムの利用料、ネット広告費、ポータルサイト掲載料などは電子で請求書が届くことが多いため、印刷して終わりにせず、日付・金額・取引先で検索できる形で保存しましょう。帳簿や書類は青色申告の場合、原則7年間の保存が必要です。
また、院の口座と個人の口座が混在していると、私的な支出が経費に紛れ込みやすくなります。事業用の口座とクレジットカードを分けるだけで、確定申告の作業時間は大きく減ります。
申告書を作る前に、次の10項目を上から順に確認してください。
チェックで迷う項目がある場合は、申告期限(所得税は原則3月15日)の1ヶ月前までに税理士へ相談するのが安全です。期限を過ぎると無申告加算税(原則15%)の対象になり、65万円控除も受けられなくなります。
バディフルではこれまで500院以上の整体院・治療院の集客・経営をサポートしてきた中で、確定申告の直前に数字の整理が追いつかず、集客や施術に使うべき時間を削られている院長を数多く見てきました。
ある一人院長の整体院では、支援の最初に集客/オペ/コンテンツ/分析/チームの5観点で現状を分解しました。支援先の院長が5観点で現状を分解すると、最初に手を打つ領域が30分で決まるケースが大半です。この院では「分析」が最も弱く、売上と経費が月ごとに把握できていないことが課題でした。
そこで、年間の売上目標を月次の必要新規数までギャクサンし、広告費・ポータル掲載料・機器のリース料といった固定費を月次で並べる表を一緒に作りました。年間目標を月次の必要新規数までギャクサンすると、外注施策と自助努力の役割分担が数字で見える化されます。その結果、どの広告に月いくらまでかけられるかが明確になり、あわせて経費の区分も毎月整理されるようになりました。この院では、以前は2週間ほどかかっていた確定申告前の書類整理が3日程度で終わるようになり、空いた時間を新規向けの施策に回せています。
確定申告は年に一度の作業ではなく、毎月の数字管理の延長にあります。月次で経費を区分しておくことが、結果として失敗を防ぐいちばんの近道です。
集客・経営でお悩みの院長様は、バディフルへの無料相談からお気軽にご連絡ください。
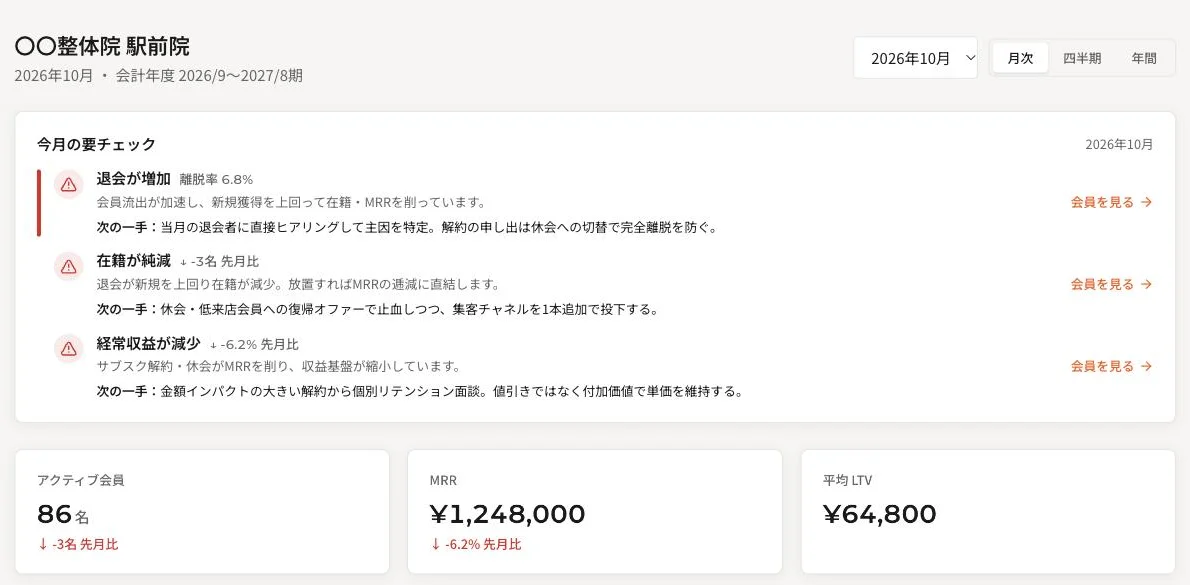
離れそうなお客様が、数字で見える。
売上・リピート率・お客様ごとの来院が1画面に。