経営
整体院の開業資金は、自己資金だけでなく融資と補助金を組み合わせると手元資金を厚く残せます。本記事では費用の内訳と調達の組み合わせ方を数値で整理します。
日本政策金融公庫の「2023年度新規開業実態調査」によると、全業種の開業費用は平均1,027万円、中央値580万円でした。平均値は一部の大型開業に引き上げられているため、実態は中央値の580万円前後と考えるほうが現実に近いでしょう。
整体院は、レントゲンなどの高額な医療機器がいらないぶん、ほかの業種より少ない資金で始めやすい業態です。バディフルが支援してきた院の傾向では、自宅やマンションの一室で始める場合は100万〜300万円、路面や商業ビルのテナントに入る場合は500万〜800万円に収まるケースが多く見られます。
| 費目 | 主な中身 | 金額の目安 |
|---|---|---|
| 物件取得費 | 保証金(家賃6〜10ヶ月分)、礼金、仲介手数料、前家賃 | 120万〜200万円 |
| 内装工事費 | 間仕切り、床、照明、空調、受付カウンター | 150万〜300万円 |
| 施術ベッド・機器 | 電動ベッド2〜3台、物理療法機器、タオル・備品 | 30万〜150万円 |
| 集客・販促費 | ホームページ、看板、チラシ、Googleビジネスプロフィールの整備 | 30万〜80万円 |
| 業務システム | 予約システム、POSレジ、キャッシュレス決済端末 | 5万〜20万円 |
| 運転資金 | 家賃・広告費・生活費の3〜6ヶ月分 | 150万〜300万円 |
※金額は首都圏郊外の10坪物件を想定した目安で、立地・居抜きかどうか・内装の仕様で大きく変わります。必ず複数社の見積もりで確かめてください。
開業直後は新規の患者が少なく、リピーターもまだいません。月の売上が損益分岐点を超えるまでには、一般的に3〜6ヶ月かかります。内装や機器に予算を使いすぎて運転資金が1〜2ヶ月分しか残らないと、広告を止めざるを得なくなり、集客が伸びない悪循環に陥ります。開業資金の計画では、初期投資と運転資金を分けて見積もることが大前提です。
| 調達方法 | 返済 | 入金のタイミング | 金額の目安 | 向いている用途 |
|---|---|---|---|---|
| 自己資金 | 不要 | いつでも | 総額の2〜3割 | 物件の手付金、融資の実行前の支払い |
| 日本政策金融公庫 | 必要(固定金利) | 申込から1〜2ヶ月 | 300万〜1,000万円が中心 | 内装費・設備費・運転資金 |
| 自治体の制度融資 | 必要(利子・保証料の補助がある場合も) | 申込から2〜3ヶ月 | 自治体ごとに上限あり | 金利負担を抑えたい設備投資 |
| 補助金・助成金 | 不要 | 事業実施後の後払い(精算払い) | 数十万〜数百万円 | ホームページ制作・販促・IT導入 |
日本政策金融公庫の創業融資は、2024年3月の制度改正で自己資金要件(従来は総額の10分の1以上)が撤廃されました。ただし審査では、返済能力と開業準備の計画性を示す材料として自己資金が今も重視されます。実務では総額の2〜3割を用意し、毎月コツコツ積み立てた通帳の履歴を見せられる状態が理想です。一時的に親族から借りたお金を自己資金に見せかけると、かえって評価を下げるので注意してください。
創業期の中心になるのが、日本政策金融公庫の「新規開業・スタートアップ支援資金」です。融資限度額は7,200万円(うち運転資金4,800万円)で、民間の金融機関で実績のない創業者でも申し込みやすいのが特長です。事業計画書の書き方や面談対策は、当サイトの公庫申請ガイドで詳しく解説しています。
もう一つの選択肢が、都道府県や市区町村が信用保証協会・金融機関と連携して行う「制度融資」です。自治体によっては利子補給や保証料の補助があり、実質の金利負担を公庫より低くできる場合があります。そのかわり、自治体・保証協会・金融機関の3者を通るため、融資の実行まで時間がかかりがちです。物件の契約日から逆算して、間に合うほうを選びましょう。
整体院の開業で使いやすいのは、小規模事業者持続化補助金です。通常枠は補助上限50万円・補助率3分の2で、創業して間もない事業者向けの創業型は上限200万円に設定されています(公募回ごとに要件が変わるため最新の公募要領を確認してください)。予約システムやPOSレジの導入にはIT導入補助金、東京都内であれば上限400万円・助成率3分の2の創業助成事業など、自治体独自の制度も候補になります。
補助金には大きな落とし穴が2つあります。1つ目は、原則として経費を払った後に請求する後払いで、採択されるかどうかも保証されない点です。2つ目は、交付決定より前に発注・契約した経費が対象外になる点です。「補助金が出るから」と見切りで内装を発注すると、1円も受け取れないことがあります。
ここでは代表的な3つのケースで、組み合わせ方の例を紹介します。数字はあくまで試算用の目安です。
どのパターンにも共通するのは「融資で運転資金まで確保し、補助金は入らなくても計画が回る前提で上乗せする」という考え方です。補助金を返済の原資に数えた計画は、不採択になった瞬間に資金が回らなくなります。
バディフルではこれまで500院以上の整体院・治療院の集客・経営をサポートしてきた中で、開業前後の資金計画の相談も多く受けてきました。支援先の院長が5観点(集客/オペ/コンテンツ/分析/チーム)で現状を分解すると、最初に手を打つ領域が30分で決まるケースが大半です。
ある独立予定の院長は、自己資金250万円で、当初は内装にこだわり運転資金を1ヶ月分しか残さない計画でした。5観点で整理したところ、最優先は「集客」と判断。年間目標を月次の必要新規数までギャクサン(逆算)すると、月25人の新規獲得が必要で、そのうちどこまでを外注の広告で取り、どこからを口コミやMEOなど自助努力で取るかという役割分担が数字で見える化されました。
その結果、内装の仕様を見直して初期投資を120万円削減し、公庫から450万円の融資を受けて運転資金を5ヶ月分確保しました。ホームページ制作には持続化補助金を活用しています。開業後は新規患者が月平均28人で推移し、4ヶ月目に単月黒字を達成。6ヶ月目の時点でも運転資金を3ヶ月分以上残せています。
1つ目は、設備に投資しすぎないことです。高額な機器は患者数が増えてから、リースや補助金で追加しても遅くありません。2つ目は、補助金ありきで計画しないことです。採択率は公募回によって変わり、不採択でも回る計画にしておく必要があります。3つ目は、融資の返済が始まる時期を把握することです。据置期間が終わると返済負担が一気に増えるため、その前にリピート率を安定させる施策を打っておくことが、開業資金を「生きたお金」にするコツです。
集客・経営でお悩みの院長様は、バディフルへの無料相談からお気軽にご連絡ください。
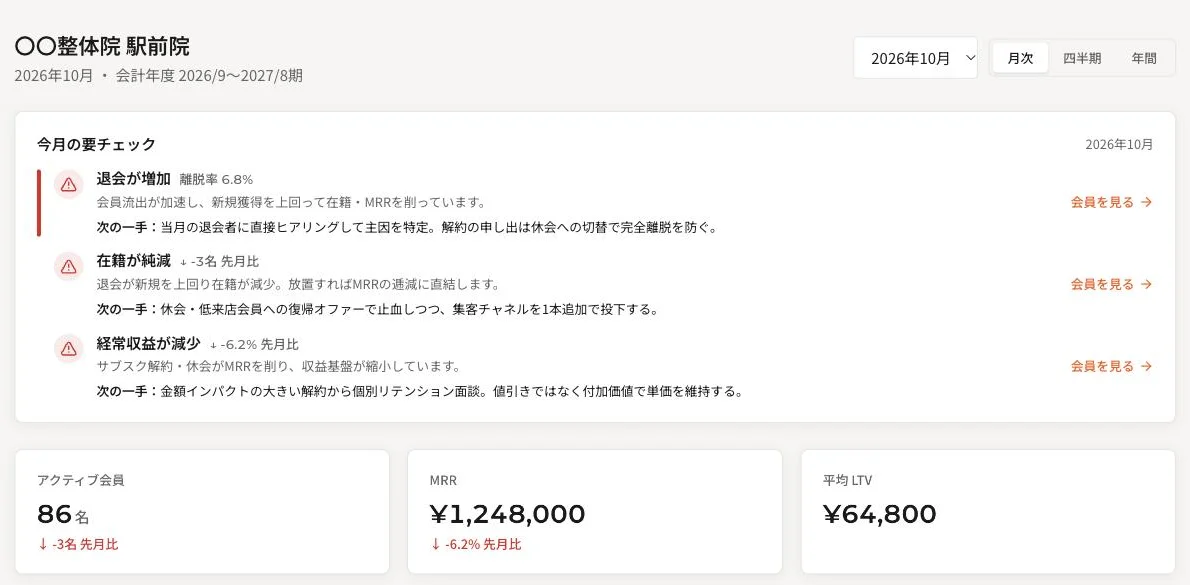
離れそうなお客様が、数字で見える。
売上・リピート率・お客様ごとの来院が1画面に。