経営
整骨院の自費移行は、保険診療の売上を守りながら段階的に進めるのが基本です。本記事では、保険比率を下げても月商を落とさない切り替え手順を、数値と事例で解説します。
柔道整復の療養費は年々縮小しています。厚生労働省「柔道整復療養費の推移」によると、療養費の総額は2009年度ごろの約4,000億円規模をピークに減り続け、近年は3,000億円を下回る水準です。一方、厚生労働省「衛生行政報告例」では、柔道整復の施術所は全国に約5万か所あります。市場が縮むなかで施術所の数は高止まりしており、1院あたりの保険収入は減りやすい構造です。
制度面も厳しくなっています。2018年度に受領委任の取り扱いが見直され、施術管理者になるための実務経験の要件は「1年」から始まり、2022年度に「2年」、2024年度に「3年」へ段階的に延びました。長期・頻回施術への減額や、審査の厳格化による返戻も増えています。保険だけに頼る経営は、売上の上限も入金の安定性も制度に左右される状態です。
ただし、急に自費へ切り替えると既存患者が離れ、売上が一時的に3〜5割落ちる院も珍しくありません。だからこそ「段階的に」進める設計が必要です。
移行を設計する前に、2つの売上構造の違いを整理します。単価の目安は、当社が支援する整骨院でよく見られる水準です。
| 項目 | 保険診療 | 自費施術 |
|---|---|---|
| 1回あたり売上の目安 | 1,500〜2,500円(窓口負担+療養費) | 4,000〜8,000円 |
| 対象 | 急性・亜急性の外傷(骨折・脱臼・打撲・捻挫・挫傷) | 慢性症状・姿勢改善・予防など制限なし |
| 価格決定権 | なし(料金は国が決める) | 院が自由に決められる |
| 入金タイミング | 申請から2〜3ヶ月後、返戻リスクあり | 施術当日(回数券は前受け) |
| 来院の動機 | 「安いから」「近いから」 | 「この院・この先生だから」 |
| 求められるもの | 正確な負傷原因の記録・請求事務 | 説明力・成果の見える化・継続提案 |
自費1回は保険の約2.5〜3倍の売上になります。保険の来院数が3分の1に減っても、その分を自費に移せれば月商は維持できる計算です。
月商150万円・保険比率90%の整骨院を例に、12ヶ月で進める手順を示します。保険単価を1,800円とすると、保険の売上135万円は月750回の施術から生まれています。これを自費単価5,500円に置き換えるなら、必要な自費は約245回、つまり保険750回の約3分の1です。この「何回の自費で何回分の保険を置き換えられるか」が移行の出発点になります。
フェーズの目安は、0〜3ヶ月で自費比率20%、4〜6ヶ月で40%、7〜12ヶ月で60%以上です。各フェーズの終わりに月商が前年同月比90%を下回ったら、次に進まず提案方法を見直します。
「来月から自費のみ」と告知すると、価格を理由に来ていた患者層が一気に離れます。自費の新患導線ができる前に保険収入が消え、資金繰りが苦しくなる典型例です。
周りの相場だけで価格を決めると、利益が出ない、または高すぎて選ばれない状態になります。人件費・家賃と月の稼働枠から、1枠あたりに必要な売上を先に計算してください。
同じ日に同じ部位で保険と自費を組み合わせる運用は、不正請求を疑われる原因になります。「保険は外傷の部位、自費は慢性症状」と部位と目的で分け、カルテと予約メニューの両方に記録を残すルールを決めておきましょう。
バディフルではこれまで500院以上の整体院・治療院の集客・経営をサポートしてきた中で、保険中心の整骨院の自費移行も数多く支援してきました。その中の1院(スタッフ3名・保険比率約85%)の事例です。
最初に、院長と一緒に5観点(集客/オペ/コンテンツ/分析/チーム)で現状を分解しました。支援先の院長が5観点で現状を分解すると、最初に手を打つ領域が30分で決まるケースが大半です。この院では「オペ(施術後の説明の流れ)」と「分析(保険・自費別の数字がない)」が最初の課題だと分かりました。
次に、年間目標の月商180万円を月次の必要新規数までギャクサンしました。年間目標を月次の必要新規数までギャクサンすると、外注施策と自助努力の役割分担が数字で見える化されます。この院では「自費の新患を月12人」と決め、そのうち8人をMEO・Web予約で、4人を既存患者からの紹介で獲得する計画にしました。
あわせて、施術後の自費提案トークの型化、予約システムでの自費メニューの先頭表示、保険と自費の部位分けルールの文書化を進めました。その結果、9ヶ月で自費比率は約15%から約55%に上がり、月商は移行前の約150万円から約175万円へと増えました。来院数は約2割減りましたが、1日の施術件数に余裕ができ、院長が新患の説明に時間を使えるようになりました。
集客・経営でお悩みの院長様は、バディフルへの無料相談からお気軽にご連絡ください。
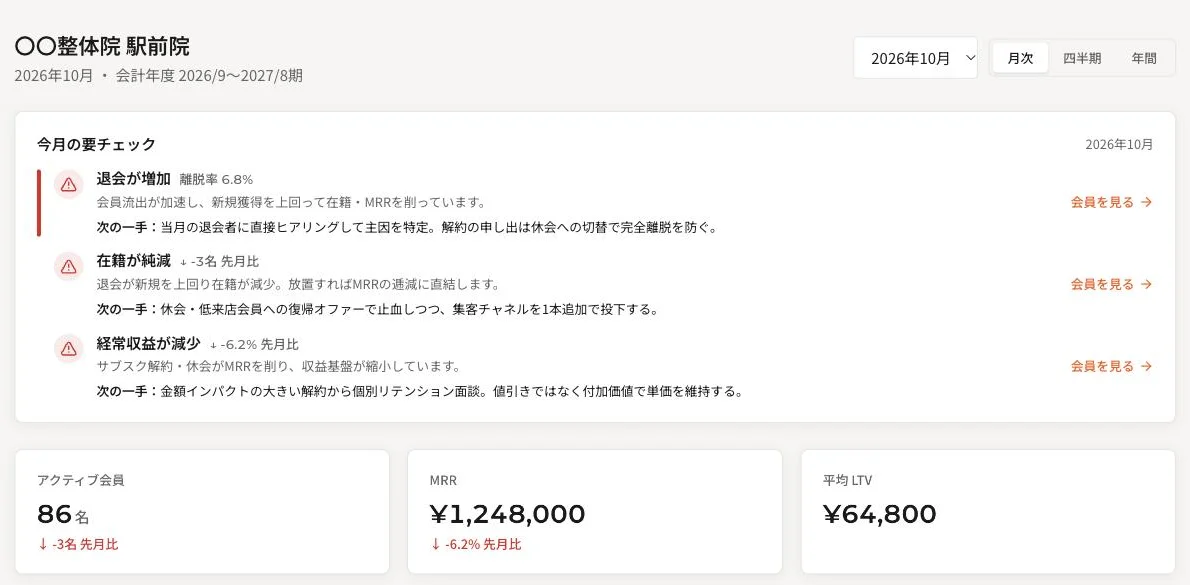
離れそうなお客様が、数字で見える。
売上・リピート率・お客様ごとの来院が1画面に。